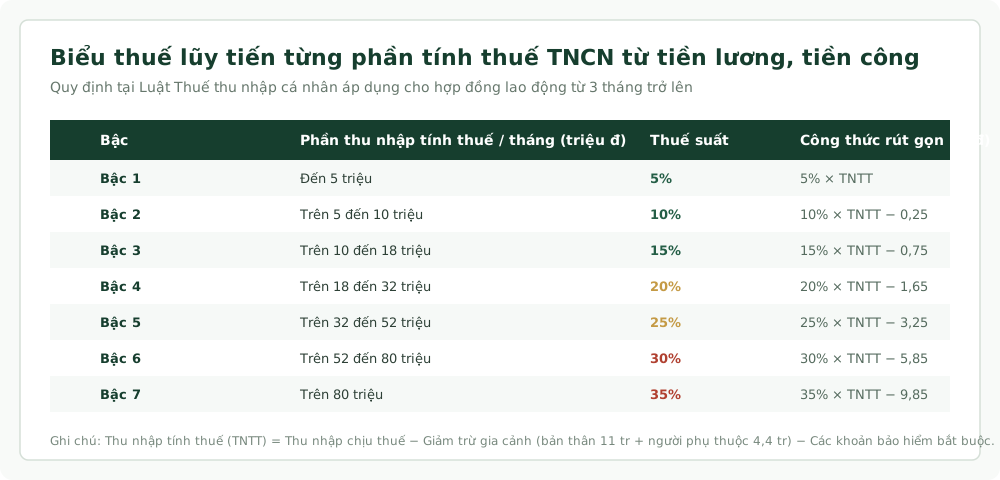
Hiểu rõ cách tính thuế thu nhập cá nhân (TNCN) giúp người đi làm chủ động kiểm tra phiếu lương hàng tháng, nắm được các khoản phúc lợi nào không bị tính thuế và dự trù số tiền thực nhận (net). Trong hệ thống thuế Việt Nam, thu nhập từ tiền lương tiền công của cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên được điều tiết bằng biểu thuế lũy tiến từng phần gồm 7 bậc, với thuế suất tăng dần từ 5% đến 35%.
Nhiều người thường lầm tưởng rằng nếu thu nhập vừa chạm mốc một bậc thuế mới thì toàn bộ thu nhập sẽ bị áp mức thuế suất cao đó. Bản chất của thuế lũy tiến từng phần là thu nhập được chia nhỏ thành từng khúc, và mỗi khúc chỉ chịu thuế suất tương ứng của bậc đó. Bạn có thể tìm hiểu thêm về lý thuyết này tại mục Thuế thu nhập trên Wikipedia tiếng Việt.
Phân biệt thu nhập chịu thuế và thu nhập tính thuế
Để tính đúng số thuế phải nộp, bạn cần nắm vững công thức nền tảng gồm ba khái niệm hoàn toàn khác biệt nhau:
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất theo bậc tương ứng
Trong đó:
Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản giảm trừ
Cụ thể từng thành phần:
- Tổng thu nhập (Lương Gross): Toàn bộ tiền lương, tiền công, tiền thưởng và phụ cấp mà công ty chi trả cho bạn trong tháng.
- Thu nhập chịu thuế: Tổng thu nhập sau khi đã loại trừ các khoản thu nhập được miễn hoặc không chịu thuế theo quy định.
- Các khoản giảm trừ hợp pháp:
- Giảm trừ gia cảnh: 11 triệu đồng/tháng cho bản thân và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc. Chi tiết hồ sơ xem tại bài viết mức giảm trừ gia cảnh thuế TNCN.
- Các khoản đóng bảo hiểm bắt buộc: Bảo hiểm xã hội (8%), bảo hiểm y tế (1,5%), bảo hiểm thất nghiệp (1%), tổng cộng là 10,5% lương đóng bảo hiểm.
- Các khoản đóng quỹ hưu trí tự nguyện (tối đa 1 triệu đồng/tháng theo quy định).
- Khoản đóng góp từ thiện, nhân đạo, khuyến học có chứng từ hợp lệ.
Các khoản phụ cấp không tính vào thu nhập chịu thuế TNCN
Theo Thông tư 111/2013/TT-BTC và các văn bản hướng dẫn của Chính phủ, người lao động được loại trừ các khoản phụ cấp và trợ cấp sau ra khỏi thu nhập chịu thuế:
- Tiền ăn giữa ca, ăn trưa: Nếu doanh nghiệp chi trả bằng tiền mặt thì mức tối đa không tính vào thu nhập chịu thuế là 730.000 đồng/tháng/người (theo Thông tư 26/2016/TT-BLĐTBXH). Nếu công ty tự nấu ăn hoặc mua suất ăn thì được miễn toàn bộ chi phí thực tế.
- Tiền điện thoại, công tác phí: Chi theo quy chế tài chính nội bộ của công ty trong định mức khoán chi hợp lý phục vụ công việc.
- Tiền trang phục: Chi bằng tiền mặt tối đa không quá 5.000.000 đồng/người/năm. Nếu chi bằng hiện vật thì không bị khống chế định mức.
- Phần tiền lương làm thêm giờ, làm ca đêm: Phần tiền trả cao hơn so với tiền lương làm việc trong giờ hành chính bình thường được miễn thuế. Ví dụ: Lương làm thêm ban đêm được trả 200% lương ngày thường, thì phần chênh lệch 100% đó được miễn thuế TNCN hoàn toàn.
Bảng biểu thuế lũy tiến từng phần 7 bậc và công thức rút gọn
| Bậc thuế | Phần thu nhập tính thuế/tháng | Thuế suất | Công thức tính nhanh (triệu đồng) |
|---|---|---|---|
| Bậc 1 | Đến 5 triệu đồng | 5% | 5% × TNTT |
| Bậc 2 | Trên 5 triệu đến 10 triệu đồng | 10% | 10% × TNTT − 0,25 |
| Bậc 3 | Trên 10 triệu đến 18 triệu đồng | 15% | 15% × TNTT − 0,75 |
| Bậc 4 | Trên 18 triệu đến 32 triệu đồng | 20% | 20% × TNTT − 1,65 |
| Bậc 5 | Trên 32 triệu đến 52 triệu đồng | 25% | 25% × TNTT − 3,25 |
| Bậc 6 | Trên 52 triệu đến 80 triệu đồng | 30% | 30% × TNTT − 5,85 |
| Bậc 7 | Trên 80 triệu đồng | 35% | 35% × TNTT − 9,85 |
Ví dụ thực tế tính thuế cho mức lương 25 triệu đồng/tháng
Giả sử bạn có tổng thu nhập gộp (lương Gross) là 25.000.000 đồng/tháng, trong đó phụ cấp ăn trưa là 730.000 đồng. Bạn có đăng ký 1 người phụ thuộc (con nhỏ). Lương đóng bảo hiểm xã hội bằng lương hợp đồng (25.000.000 đồng). Các bước tính thuế như sau:
1. Xác định thu nhập chịu thuế:
25.000.000 đ − 730.000 đ (tiền ăn) = 24.270.000 đồng.
2. Xác định các khoản giảm trừ:
- Bảo hiểm bắt buộc (10,5%): 25.000.000 × 10,5% = 2.625.000 đồng.
- Giảm trừ bản thân: 11.000.000 đồng.
- Giảm trừ 1 người phụ thuộc: 4.400.000 đồng.
- Tổng giảm trừ: 2.625.000 + 11.000.000 + 4.400.000 = 18.025.000 đồng.
3. Xác định thu nhập tính thuế:
24.270.000 đ − 18.025.000 đ = 6.245.000 đồng.
4. Tính thuế TNCN phải nộp:
Khoản thu nhập tính thuế 6.245.000 đồng nằm ở Bậc 2 (trên 5 triệu đến 10 triệu đồng).
Áp dụng công thức rút gọn:
Số thuế phải nộp = 10% × 6.245.000 − 250.000 = 374.500 đồng/tháng.
Lương thực nhận (Net) của bạn = 25.000.000 − 2.625.000 (bảo hiểm) − 374.500 (thuế) = 22.000.500 đồng.
Chênh lệch giữa tạm tính hàng tháng và quyết toán cuối năm
Hàng tháng, phòng kế toán của doanh nghiệp chỉ tạm khấu trừ thuế dựa trên thu nhập phát sinh của tháng đó. Khi kết thúc năm dương lịch, thuế TNCN sẽ được tổng kết lại trên tổng thu nhập 12 tháng. Nếu trong năm bạn có tháng nghỉ việc không hưởng lương, hoặc thu nhập biến động lớn giữa các tháng, việc cộng bình quân cả năm có thể khiến mức thuế suất thực tế thấp hơn so với tổng số tiền đã tạm khấu trừ.
Đó chính là lý do vì sao khi kết thúc năm tài chính, người lao động nên chủ động kiểm tra dữ liệu và thực hiện thủ tục theo bài viết tự quyết toán thuế TNCN online qua ứng dụng eTax Mobile để được nhận lại khoản tiền nộp thừa.