Giảm trừ gia cảnh là khoản tiền được khấu trừ vào thu nhập chịu thuế của cá nhân trước khi xác định số thuế thu nhập cá nhân (TNCN) phải nộp đối với tiền lương, tiền công. Đây là công cụ bảo đảm quyền lợi an sinh cơ bản cho người nộp thuế và các thành viên gia đình phụ thuộc vào nguồn thu nhập đó.
Tính đến năm 2026, văn bản pháp lý trực tiếp điều chỉnh mức giảm trừ gia cảnh vẫn là Nghị quyết số 954/2020/UBTVQH14 của Ủy ban Thường vụ Quốc hội. Dù các cơ quan chức năng đã đưa ra đề xuất sửa đổi Luật Thuế TNCN để nâng mức giảm trừ phù hợp hơn với biến động giá cả tiêu dùng, người nộp thuế vẫn cần thực hiện kê khai theo mức hiện hành được công bố trên Cổng Thông tin điện tử Chính phủ cho đến khi có văn bản mới có hiệu lực thi hành.
Nguyên tắc tính giảm trừ cho bản thân và người phụ thuộc
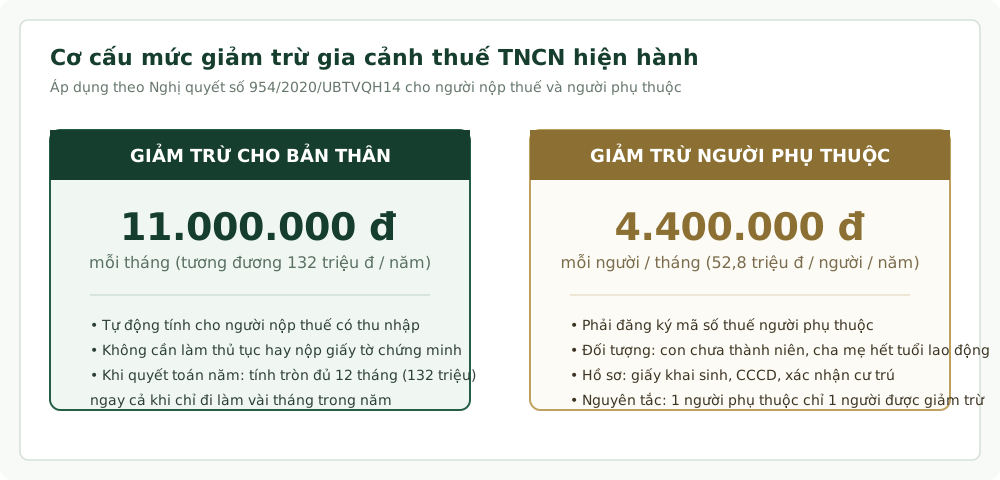
Theo quy định hiện hành, cơ cấu giảm trừ gia cảnh gồm hai phần riêng biệt:
- Mức giảm trừ đối với đối tượng nộp thuế: 11 triệu đồng/tháng (tương đương 132 triệu đồng/năm). Khoản này được áp dụng tự động cho cá nhân cư trú có thu nhập từ tiền lương, tiền công mà không cần nộp giấy tờ chứng minh.
- Mức giảm trừ đối với mỗi người phụ thuộc: 4,4 triệu đồng/tháng (tương đương 52,8 triệu đồng/năm cho mỗi người). Khoản này chỉ được tính khi cá nhân đã đăng ký thuế cho người phụ thuộc và được cơ quan thuế cấp mã số thuế người phụ thuộc.
Một điểm then chốt mà nhiều người thường bỏ sót khi quyết toán năm: Giảm trừ cho bản thân được tính đủ 12 tháng (132 triệu đồng) ngay cả khi trong năm bạn chỉ đi làm và nhận lương từ 3 đến 6 tháng. Ví dụ, nếu bạn làm việc 5 tháng với tổng thu nhập 100 triệu đồng và bị công ty tạm khấu trừ thuế từng tháng, khi nộp quyết toán thuế bạn được lấy mức giảm trừ 132 triệu đồng. Do 100 triệu nhỏ hơn 132 triệu, thu nhập tính thuế bằng 0 và bạn được nhận lại toàn bộ số thuế đã tạm khấu trừ.
Những ai được đăng ký làm người phụ thuộc theo luật?
Căn cứ theo Thông tư 111/2013/TT-BTC của Bộ Tài chính, người phụ thuộc của cá nhân nộp thuế được chia thành các nhóm cụ thể:
1. Con cái
Bao gồm con đẻ, con nuôi hợp pháp, con ngoài giá thú, con riêng của vợ hoặc chồng. Điều kiện cụ thể:
- Con dưới 18 tuổi: Được tính giảm trừ tự động theo giấy khai sinh, không cần chứng minh thu nhập.
- Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động.
- Con đang theo học tại các trường đại học, cao đẳng, trung học chuyên nghiệp hoặc dạy nghề (kể cả du học): Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 1 triệu đồng.
2. Cha đẻ, mẹ đẻ, cha mẹ vợ, cha mẹ chồng, cha mẹ nuôi hợp pháp
- Đối với người trong độ tuổi lao động: Phải bị khuyết tật, không có khả năng lao động và không có thu nhập hoặc thu nhập bình quân tháng không vượt quá 1 triệu đồng.
- Đối với người ngoài độ tuổi lao động (nam từ đủ 60 tuổi, nữ từ đủ 55 tuổi trở lên): Phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ mọi nguồn (bao gồm cả lương hưu, trợ cấp) không vượt quá 1 triệu đồng.
3. Các cá nhân khác không nơi nương tựa
Anh ruột, chị ruột, em ruột, ông bà nội ngoại, cô dì chú bác ruột, cháu ruột mà người nộp thuế đang trực tiếp nuôi dưỡng và đáp ứng điều kiện về độ tuổi hoặc khuyết tật, thu nhập bình quân không vượt quá 1 triệu đồng/tháng.
Bộ hồ sơ chứng minh người phụ thuộc cần chuẩn bị
Để hoàn tất thủ tục đăng ký người phụ thuộc, người lao động cần nộp hồ sơ cho đơn vị chi trả thu nhập hoặc nộp trực tiếp qua Cổng dịch vụ Thuế điện tử của Tổng cục Thuế. Hồ sơ bao gồm:
- Tờ khai đăng ký người phụ thuộc: Mẫu 07/ĐK-NPT-TNCN theo Thông tư 80/2021/TT-BTC.
- Đối với con dưới 18 tuổi: Bản sao Giấy khai sinh hoặc bản sao Căn cước công dân của con.
- Đối với con thành niên đang đi học: Bản sao Thẻ học sinh, sinh viên hoặc giấy xác nhận đang học của nhà trường.
- Đối với cha mẹ: Bản sao Căn cước công dân của cha mẹ; Giấy tờ chứng minh mối quan hệ (bản sao Giấy khai sinh của người nộp thuế, hoặc xác nhận thông tin cư trú thể hiện quan hệ nhân thân).
- Trường hợp khuyết tật: Bản sao Giấy xác nhận mức độ khuyết tật do Ủy ban nhân dân cấp xã cấp hoặc hồ sơ bệnh án theo quy định.
Đăng ký người phụ thuộc giữa năm có được tính đủ 12 tháng?
Quy tắc tính giảm trừ gia cảnh theo thời gian được pháp luật quy định rất rõ ràng:
- Đối với người phụ thuộc là con cái hoặc vợ/chồng: Được tính giảm trừ kể từ tháng phát sinh nghĩa vụ nuôi dưỡng. Ví dụ, nếu con sinh vào tháng 3 nhưng đến tháng 10 bạn mới làm thủ tục đăng ký người phụ thuộc, thì khi quyết toán thuế cuối năm bạn vẫn được tính giảm trừ lùi về từ tháng 3 (tức được giảm trừ 10 tháng cho năm đó).
- Đối với người phụ thuộc thuộc nhóm khác (cha mẹ, người thân không nơi nương tựa): Thời hạn đăng ký giảm trừ chậm nhất là ngày 31 tháng 12 của năm tính thuế. Nếu đăng ký muộn sau thời điểm này, bạn sẽ chỉ được tính giảm trừ kể từ tháng nộp hồ sơ đăng ký trở đi chứ không được tính lùi lại cả năm.
Xử lý tình trạng trùng lặp người phụ thuộc giữa vợ và chồng
Nguyên tắc cốt lõi của thuế thu nhập cá nhân là: Mỗi một người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Hai vợ chồng không thể cùng đăng ký giảm trừ cho một đứa con trong cùng một khoảng thời gian.
Nếu hai vợ chồng có hai con, giải pháp tối ưu là mỗi người đăng ký giảm trừ cho một con, hoặc người có thu nhập thuộc bậc thuế suất cao hơn nên đăng ký cả hai con để tối đa hóa số tiền thuế được giảm. Bạn có thể xem bảng tính chi tiết các bậc thuế tại bài viết cách tính thuế TNCN từ tiền lương tiền công theo biểu lũy tiến.
Trường hợp cơ quan thuế phát hiện có hai người nộp thuế cùng đăng ký một người phụ thuộc, hệ thống sẽ tự động từ chối mã số thuế người phụ thuộc đăng ký sau và truy thu số thuế đã tạm giảm trừ kèm theo tiền phạt chậm nộp. Khi chuyển đổi công việc hoặc kê khai thuế hàng năm, người nộp thuế cần chủ động rà soát trạng thái người phụ thuộc trên app theo hướng dẫn tại bài viết tự quyết toán thuế TNCN online qua ứng dụng eTax Mobile.